Zee Group के संस्थापक और Essel Group के चेयरमैन सुभाष चंद्रा से जुड़ा व्यक्तिगत दिवालियापन मामला इन दिनों चर्चा में है। वजह है National Company Law Tribunal यानी NCLT का 25 अगस्त 2026 का फैसला, जिसमें उनके repayment plan को मंजूरी दी गई।
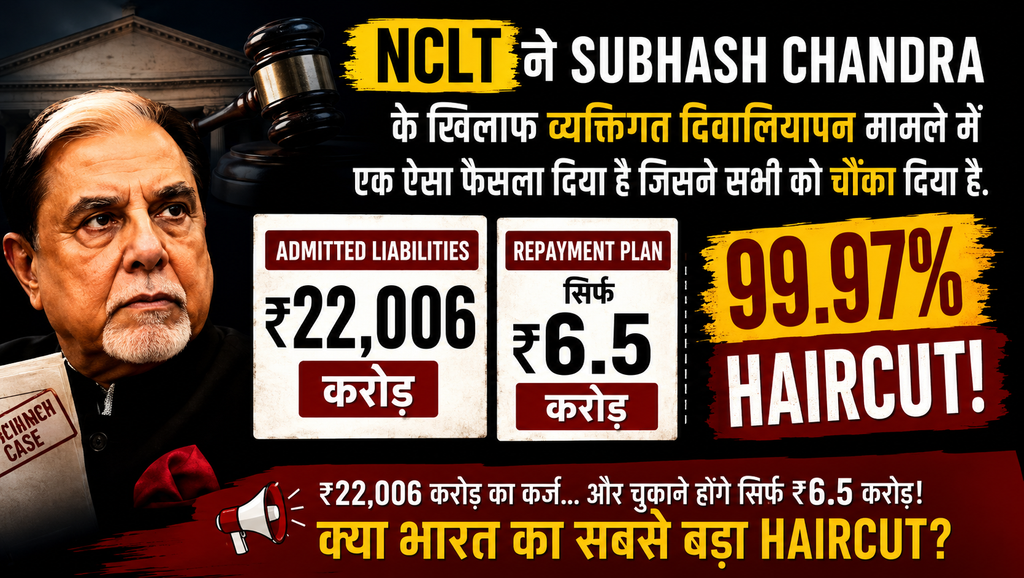
इस योजना के तहत creditors को लगभग ₹22,006.57 करोड़ के admitted claims के मुकाबले करीब ₹6.5 करोड़ मिलेंगे। केवल creditors को मिलने वाली राशि करीब ₹6.25 करोड़ है, जबकि लगभग ₹25 लाख insolvency process से जुड़े खर्च के लिए हैं।
गणना के आधार पर creditors की recovery करीब 0.03% बैठती है और इसी वजह से इसे लगभग 99.97% का ‘haircut’ कहा जा रहा है।
लेकिन यहां एक जरूरी बात समझना बेहद जरूरी है—यह सीधे तौर पर ₹22,000 करोड़ का बैंक लोन माफ होने की कहानी नहीं है।
🔴 पहले समझिए: ₹22,006 करोड़ का आंकड़ा आया कहां से?
सुभाष चंद्रा पर यह मामला मुख्य रूप से उन कंपनियों के कर्ज से जुड़ा है, जिनके लिए उन्होंने personal guarantor यानी व्यक्तिगत गारंटर की भूमिका निभाई थी।
यानी संबंधित कंपनियों ने कर्ज लिया था और चंद्रा ने कुछ कर्जों के लिए व्यक्तिगत गारंटी दी थी। कंपनियों के default के बाद creditors ने गारंटी के आधार पर उनके खिलाफ भी insolvency proceedings शुरू कीं।
इसलिए खबर को यह कहकर समझना सही नहीं होगा कि “सुभाष चंद्रा ने खुद ₹22,000 करोड़ का व्यक्तिगत लोन लिया था और अब वह ₹6.5 करोड़ देकर खत्म हो गया।”
मामले की कानूनी संरचना इससे कहीं ज्यादा जटिल है।
💰 ₹22,006.57 करोड़ बनाम ₹6.5 करोड़—गणित क्या कहता है?
| विवरण | राशि |
|---|---|
| Admitted creditor claims | ₹22,006.57 करोड़ |
| Creditors को प्रस्तावित भुगतान | ₹6.25 करोड़ |
| Insolvency process के लिए | ₹25 लाख |
| कुल योजना राशि | लगभग ₹6.5 करोड़ |
| अनुमानित recovery | लगभग 0.03% |
| अनुमानित haircut | लगभग 99.97% |
इसका आसान मतलब यह है कि हर ₹100 के admitted claim पर creditors को लगभग 3 पैसे की recovery मिलती है।
यही असाधारण अंतर इस मामले को इतना चर्चित बना रहा है।
⚖️ NCLT ने इतनी कम रकम वाले प्लान को मंजूरी क्यों दी?
यह सबसे महत्वपूर्ण सवाल है।
रिपोर्टों के अनुसार, repayment plan को creditors की voting में करीब 80.81% समर्थन मिला था। NCLT ने इसी creditor approval के साथ-साथ सुभाष चंद्रा की व्यक्तिगत संपत्तियों की valuation और insolvency process से संभावित recovery जैसे पहलुओं पर भी विचार किया।
Tribunal के सामने यह तर्क भी था कि यदि repayment plan स्वीकार नहीं किया जाता और मामला bankruptcy की ओर जाता है, तो creditors के लिए recovery और भी मुश्किल हो सकती है।
यानी NCLT का फैसला केवल “₹22,000 करोड़ बनाम ₹6.5 करोड़” के आंकड़े पर आधारित नहीं था, बल्कि insolvency framework में उपलब्ध recovery और debtor की वास्तविक व्यक्तिगत संपत्ति को भी ध्यान में रखकर लिया गया।
🏦 सभी बैंक इस फैसले से सहमत नहीं थे
यहां मामला और दिलचस्प हो जाता है।
कुछ बड़े creditors ने repayment plan का विरोध किया। LIC Housing Finance, HDFC Bank, Canara Bank, Union Bank समेत कुछ lenders ने कम recovery और plan की व्यवहार्यता को लेकर आपत्तियां उठाईं।
उदाहरण के लिए, रिपोर्टों के अनुसार LIC Housing Finance का admitted claim लगभग ₹1,322.39 करोड़ था, जबकि प्रस्तावित recovery लगभग ₹38.09 लाख बताई गई।
कुछ lenders ने asset valuation और financial affairs की जांच को लेकर भी सवाल उठाए और forensic investigation की जरूरत की बात कही। हालांकि NCLT ने forensic investigation को repayment plan मंजूर करने की अनिवार्य शर्त नहीं माना।
📊 80.81% वोटिंग का क्या मतलब है?
यह आंकड़ा भी सोशल मीडिया पर भ्रम पैदा कर रहा है।
Plan को creditors के voting share के आधार पर लगभग 80.81% समर्थन मिला। हालांकि इसका अर्थ यह नहीं है कि हर creditor ने योजना का समर्थन किया था।
उपलब्ध रिपोर्टों के मुताबिक करीब 77.48% कुल voting share ने पक्ष में वोट किया, 18.42% ने विरोध किया और लगभग 4.10% ने वोट नहीं किया।
IBC framework में निर्धारित प्रक्रिया और creditor voting के बाद NCLT ने repayment plan को मंजूरी दी।
🚨 क्या ₹22,000 करोड़ का पूरा कर्ज माफ हो गया?
नहीं, इसे इस तरह समझना सही नहीं होगा।
यह सबसे जरूरी fact-check है।
₹22,006.57 करोड़ का आंकड़ा इस personal insolvency proceeding में admitted claims को दर्शाता है। दूसरी तरफ ₹6.25 करोड़ चंद्रा की personal contribution के तौर पर repayment plan में creditors के लिए निर्धारित राशि है।
इसका मतलब यह नहीं है कि Essel Group से जुड़े हर principal borrower का ₹22,000 करोड़ का पूरा कर्ज अब समाप्त हो गया। Creditors के पास principal borrowers, उपलब्ध securities और अन्य recovery avenues से जुड़े अधिकार अलग हो सकते हैं।
इसलिए headline में “₹22,000 करोड़ का कर्ज माफ” लिखना भ्रामक हो सकता है। बेहतर और तथ्यात्मक भाषा है—“₹22,006.57 करोड़ के admitted claims के मुकाबले ₹6.25 करोड़ की creditor recovery वाला repayment plan मंजूर।”
🗣️ Subhash Chandra का क्या कहना है?
सुभाष चंद्रा ने इस पूरे विवाद में यह भी स्पष्ट किया है कि वे खुद को ₹22,000 करोड़ के व्यक्तिगत borrower के रूप में नहीं देखते और उन्होंने अपनी personal guarantee से जुड़े दावों पर अलग आंकड़े सामने रखे हैं।
कुछ रिपोर्टों में उनके पक्ष से personal guarantor के तौर पर दावा करीब ₹3,992 करोड़ बताया गया है, जबकि बाद की उनकी सफाई में अलग-अलग settled/paid claims को घटाने के बाद करीब ₹4,262 करोड़ का आंकड़ा भी सामने आया।
इसलिए ₹22,006.57 करोड़ के admitted claims और चंद्रा द्वारा बताई गई व्यक्तिगत देनदारी के आंकड़ों को एक ही चीज मानना सही नहीं होगा।
🔍 आखिर इस केस का सबसे बड़ा सवाल क्या है?
यह मामला सिर्फ सुभाष चंद्रा या Essel Group तक सीमित नहीं है। इससे भारत की insolvency व्यवस्था को लेकर एक बड़ा सवाल सामने आया है—
अगर किसी personal guarantor के खिलाफ creditors के बहुत बड़े claims हों, लेकिन उसकी मौजूदा recoverable personal assets बहुत कम हों, तो creditors की अधिकतम recovery कैसे सुनिश्चित की जाए?
NCLT ने इस मामले में creditor voting, उपलब्ध assets और bankruptcy की संभावित स्थिति जैसे पहलुओं को ध्यान में रखते हुए योजना को मंजूरी दी है। वहीं dissenting lenders इस फैसले को चुनौती देने की तैयारी में हैं। HDFC Bank और Canara Bank समेत कुछ lenders की ओर से appeal की बात सामने आई है।
इसका मतलब है कि मामला अभी पूरी तरह खत्म नहीं माना जा सकता और आगे की कानूनी प्रक्रिया महत्वपूर्ण होगी।
📌 99.97% Haircut का आसान मतलब
Haircut का मतलब यह नहीं कि किसी ने literally 99.97% पैसा “माफ” कर दिया।
Insolvency मामलों में इसका इस्तेमाल उस स्थिति के लिए किया जाता है जहां creditor अपने मूल/admitted claim की तुलना में बहुत कम रकम recover करता है।
इस केस में:
₹22,006.57 करोड़ → लगभग ₹6.25 करोड़ creditor recovery
इसी अंतर से करीब 99.97% haircut का आंकड़ा निकलता है।
🧾 Fact Check: खबर में क्या सही है और क्या नहीं?
✅ सही: NCLT ने सुभाष चंद्रा का repayment plan मंजूर किया।
✅ सही: Admitted claims का आंकड़ा करीब ₹22,006.57 करोड़ है।
✅ सही: Creditors के लिए करीब ₹6.25 करोड़ का भुगतान प्रस्तावित है।
✅ सही: करीब ₹25 लाख insolvency process के लिए है, जिससे कुल योजना राशि लगभग ₹6.5 करोड़ बनती है।
✅ सही: Recovery करीब 0.03% और haircut करीब 99.97% बैठता है।
⚠️ ध्यान देने वाली बात: इसे सीधे “₹22,000 करोड़ का व्यक्तिगत बैंक लोन माफ” कहना सही नहीं है। यह मुख्यतः personal guarantees से जुड़े admitted claims की insolvency proceeding है।
⚠️ आगे की स्थिति: कुछ lenders ने फैसले पर आपत्ति जताई है और appeal की संभावना/तैयारी की खबरें सामने आई हैं।
सुभाष चंद्रा का NCLT मामला इसलिए असाधारण है क्योंकि ₹22,006.57 करोड़ के admitted claims के सामने creditors के लिए लगभग ₹6.25 करोड़ की recovery तय हुई है। इससे करीब 99.97% haircut का आंकड़ा सामने आता है।
हालांकि इसे सिर्फ “₹22,000 करोड़ की कर्जमाफी” कहना पूरी तस्वीर नहीं बताता। मामला personal guarantees, admitted claims, उपलब्ध व्यक्तिगत assets, creditor voting और Insolvency and Bankruptcy Code की प्रक्रिया से जुड़ा है।
अब इस केस में सबसे ज्यादा नजर दिसेंटिंग creditors की संभावित appeal और आगे की कानूनी कार्यवाही पर रहेगी।